Questo è il secondo articolo della serie dedicata alla tesi magistrale di Simona Manolache (Università LIUC, Carlo Cattaneo; relatore prof. Renato Viero). Il primo articolo è disponibile qui: Investire nel nucleare: rinascita o quarta bolla?
Nell’articolo precedente abbiamo lasciato una domanda aperta: cambiamento strutturale o quarta bolla? Per rispondere dobbiamo ricorre a dati quantitativi. È stato costruito un indice dedicato allo studio del settore, e su quell’indice sono stati applicati test diversi, ciascuno pensato per rispondere a una parte precisa della domanda:
- il rendimento è spiegabile dai fattori di rischio classici?
- i prezzi hanno avuto il comportamento esplosivo tipico delle bolle?
- il settore migliora l’efficienza di un portafoglio diversificato?
L’indice per studiare il settore nucleare
L’indice usato in questo studio replica la composizione e i pesi attuali del MVNUCL, il principale indice pure-play del comparto nucleare, e li applica a una storia di prezzi che parte dal 2 gennaio 2015, ben prima del lancio ufficiale dell’indice a fine 2021.
Si tratta di uno strumento di ricerca: mostra come si sarebbe comportata la composizione attuale del settore se fosse esistita dal 2015, e serve a studiare il fenomeno nel tempo. Resta un esercizio teorico, un rendimento che nessun investitore ha realmente ottenuto e che non corrisponde ad alcun prodotto investibile.
Con questa premessa, il confronto con tre benchmark (rendimenti reali di veicoli quotati) resta utile per cogliere l’ordine di grandezza del fenomeno su base annua:
- Indice Nucleare Sintetico: +25,1%
- Mercato minerario (URA): +10,6%
- Mercato azionario globale (URTH): +11,6%
- Energia tradizionale (XLE): +7,2%
con un profilo di rischio migliore in quasi tutti i confronti.
Il profilo di rischio: correlazione e drawdown
Il rendimento, da solo, dice poco. Conta anche il modo in cui è stato prodotto.
Con il mercato azionario globale la correlazione è moderata, in media intorno a 0,61, ma sale fino a 0,80 nelle fasi di stress sistemico (2020 e 2022): la diversificazione si assottiglia esattamente quando servirebbe di più. Con l’energia tradizionale la correlazione è scesa fino a diventare negativa (-0,24 nella prima metà del 2026), segno che il nucleare si sta scollegando dal ciclo degli idrocarburi.
Poi c’è il drawdown, la perdita massima dal picco al punto più basso. Nel nostro caso, -37,9%: un episodio isolato legato al crollo sistemico del marzo 2020, che ha colpito quasi ogni asset rischioso, non il nucleare in particolare. Nella normalità le correzioni del settore sono più contenute, in media intorno all’8-9%.
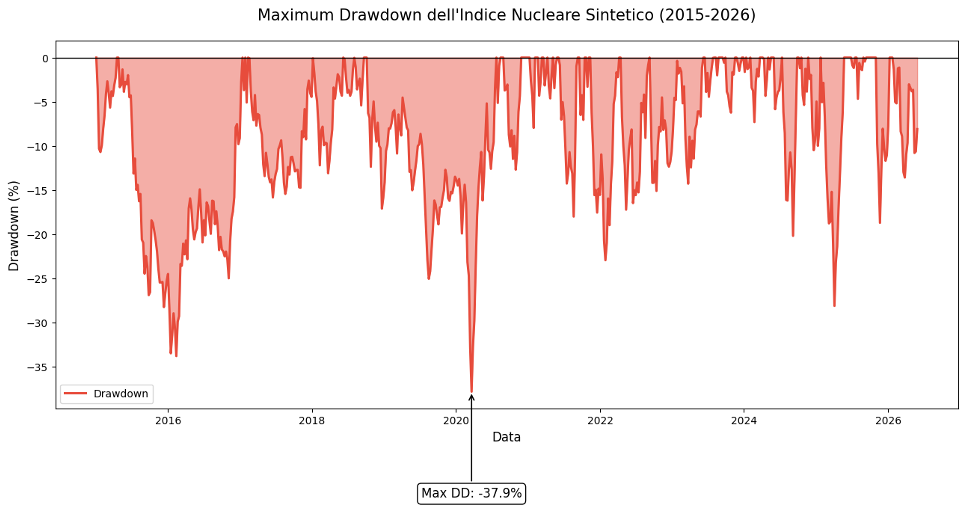
Nel complesso, il quadro indica che il nucleare si adatta solo a profili capaci di attraversare correzioni severe, per quanto rare, senza vendere nel momento peggiore.
Un rendimento che i modelli classici non spiegano
Un modello statistico può scomporre un rendimento in due parti: quella spiegabile dai fattori di rischio noti (quanto il settore si muove con il mercato, se è fatto di società piccole o grandi, se è orientato al value o alla crescita, quanto è profittevole, quanto investe) e un residuo che resta inspiegato.
Nel nucleare quel residuo non si riduce, anzi cresce, passando da un modello semplice (circa il 15% annuo) a uno più raffinato che controlla anche altri fattori (oltre il 20%).
Un dettaglio spiega in parte il perché: il settore si comporta come un paniere di società a bassa redditività corrente. Miniere ancora in esplorazione, sviluppatori di reattori modulari senza ricavi consolidati, veicoli che detengono fisicamente uranio. Il loro valore dipende dalle aspettative sugli utili futuri più che da quelli presenti, e i modelli classici, costruiti soprattutto su aziende mature e già profittevoli, faticano a catturare questa dinamica.
Resta aperto se questo extra-rendimento remuneri un rischio specifico del settore (politico, tecnologico, di esecuzione) che i modelli standard non misurano, oppure se segnali una rivalutazione dei fondamentali non ancora pienamente prezzata.
Il test anti-bolla
Per rispondere direttamente alla domanda sulla bolla esiste un test costruito apposta (GSADF): individua nella sequenza dei prezzi la crescita auto-alimentata ed esplosiva tipica delle bolle vere, distinguendola da una crescita forte ma ordinaria.
Sull’intero periodo 2015-2026 il test non rileva alcun episodio di comportamento esplosivo statisticamente significativo. Un dato va detto con onestà: nel biennio 2024-2026 la statistica si è avvicinata alla soglia critica più che in qualsiasi altro momento, per poi ridiscendere entro maggio 2026 ben al di sotto.
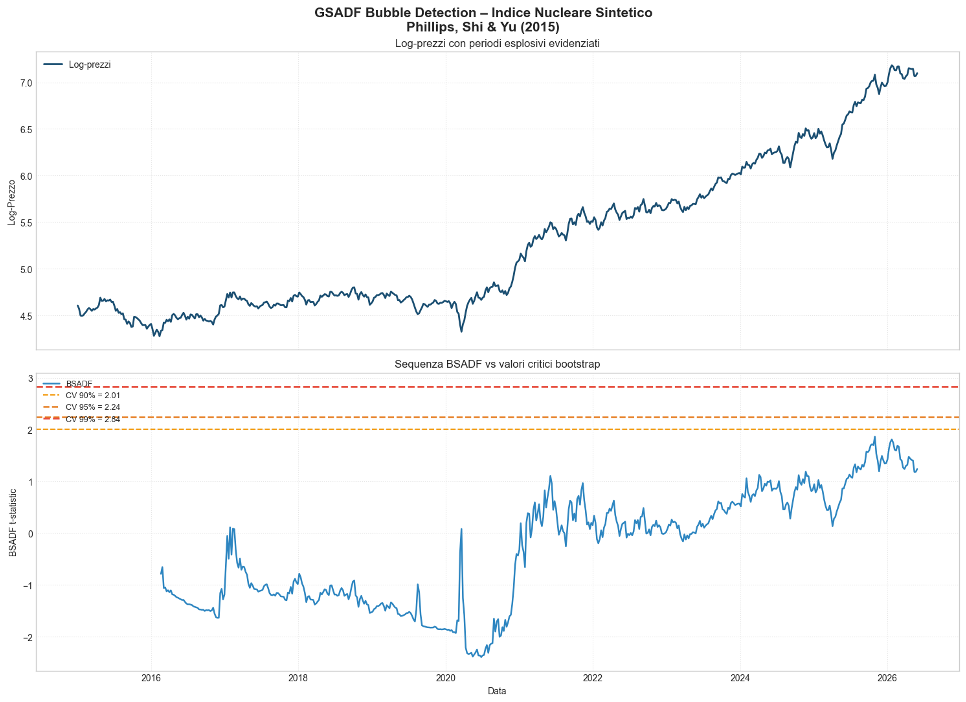
Uno slancio molto forte, quindi, ma mai esplosivo secondo i criteri del test.
Il nucleare in un portafoglio diversificato
Nello studio il comparto nucleare viene trattato come un asset a sé, aggiunto alle componenti classiche di un portafoglio diversificato (azioni, obbligazioni e oro). Un modello di ottimizzazione tra rischio e rendimento (media-varianza), alimentato con i dati del periodo analizzato, stabilisce quanto pesare ciascuna componente e attribuisce al nucleare una delle quote più alte del portafoglio, superiore a quella di gran parte delle altre componenti tradizionali. La ragione sta in due caratteristiche del comparto nel periodo osservato: un rendimento elevato unito a una correlazione contenuta con gli altri asset, cioè la combinazione che un’ottimizzazione media-varianza premia. Introducendo un tetto massimo prudenziale, coerente con la prassi di un portafoglio diversificato, il modello satura interamente quel vincolo: senza il limite, la quota ottimale risulterebbe ancora superiore
Questo non equivale a dire che il nucleare vada comprato. È una proprietà del modello, calcolata sui rendimenti passati e per sua natura fragile: in un’ottimizzazione media-varianza sui dati del periodo analizzato, un allocatore razionale avrebbe incluso il comparto tra gli asset, dimensionandolo in funzione del proprio orizzonte e della propria tolleranza al rischio.
In sintesi
Nel periodo analizzato i dati escludono la presenza di una bolla secondo i criteri statistici utilizzati. Non è possibile sapere se una dinamica di questo tipo si stia formando proprio ora. I quattro fattori strutturali descritti nell’articolo precedente (tecnologia, politica, domanda IA, geopolitica) e i risultati quantitativi di questo studio spingono più verso l’ipotesi di un cambiamento strutturale che verso quella di un’euforia passeggera.
Resta un comparto da monitorare nel tempo. Un’eventuale esposizione va valutata con attenzione, verificando sia l’adeguatezza dello strumento sia la coerenza con il profilo di rischio e gli obiettivi dell’investitore.