Questo articolo sintetizza i risultati della tesi magistrale discussa nel 2026 da Simona Manolache presso l’Università LIUC – Carlo Cattaneo, avente come relatore il Prof. Renato Viero.
Negli ultimi cinque anni il nucleare è tornato al centro del dibattito energetico e dei mercati finanziari, registrando una rivalutazione che non si osservava da oltre quindici anni. Il lavoro parte da una domanda semplice: il repricing del comparto nucleare degli ultimi anni è uno spostamento strutturale destinato a durare, o l’ennesimo ciclo di entusiasmo che il settore ha già vissuto tre volte in settant’anni? Questa sintesi ricostruisce quella storia e i quattro driver che rendono il ciclo attuale più difficile da liquidare con un giudizio storico rispetto ai precedenti.
Dal dicembre 2021 a maggio 2026 l’indice MVNUCL, che raccoglie le principali società del comparto nucleare, ha reso il 247.86%, contro il 50.53% dell’MSCI World nello stesso periodo. Microsoft ha sottoscritto un accordo per sostenere la riattivazione di un reattore fermo da anni, con l’obiettivo di alimentare parte dei propri data center. Governi che fino a poco tempo fa parlavano di uscita definitiva dall’atomo hanno rimesso le centrali nei propri piani energetici.
Chi segue il settore da poco potrebbe pensare che sia una novità. Non lo è: il nucleare ha già vissuto tre cicli di entusiasmo seguiti da un crollo, uno dei quali durato più di un decennio. Prima di chiederci cosa renda diverso il ciclo attuale, vale la pena capire cosa hanno in comune quelli passati.
Tre cicli del nucleare, una stessa dinamica
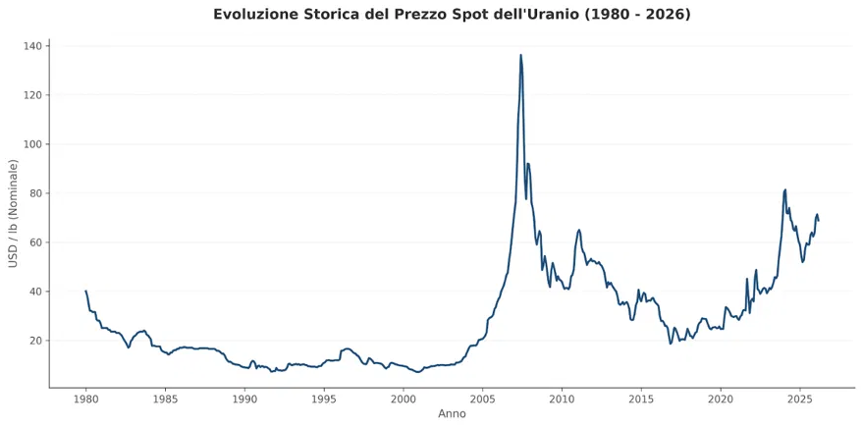
Il grafico, una proxy del sentiment di mercato più che dei soli fondamentali fisici, mostra l’esaurirsi del secondo ciclo, il terzo per intero (compreso il picco del 2007 e il crollo post-Fukushima) e l’avvio dell’attuale, di cui si vede bene la fase di crescita.
Il primo ciclo nasce da una decisione geopolitica, non da un mercato: il discorso Atoms for Peace di Eisenhower (1953) converte in energia civile una tecnologia i cui costi di ricerca e sviluppo erano già stati sostenuti dai bilanci militari, socializzando il rischio tecnologico prima ancora che il capitale privato entrasse in scena. I reattori operativi passano da 17 nel 1960 a 90 nel 1970, e il presidente della Commissione per l’Energia Atomica americana prevede, nel 1954, un’energia “troppo economica per essere misurata”. Poi, tra lo shock petrolifero del 1973, l’aumento dei tassi, dell’inflazione e costi di costruzione quasi triplicati in un decennio, il settore collassa silenziosamente. La crescente complessità regolatoria e l’allungamento dei tempi di costruzione contribuirono ulteriormente a deteriorarne l’economia. Non esisteva ancora un prezzo di mercato dell’uranio in grado di segnalare il cambiamento di aspettative in tempo reale (il grafico, non a caso, comincia solo nel 1980).
Il secondo ciclo si conclude principalmente per un drastico deterioramento della percezione del rischio, più che per un improvviso peggioramento dei fondamentali della domanda di energia. Dopo Three Mile Island (1979) gli Stati Uniti non ordinano più un solo reattore. Dopo Chernobyl (1986), uno studio su The Energy Journal misura una svalutazione del 20% delle utility nucleari rispetto ai comparabili non nucleari nei quattro anni successivi, e in Italia un referendum smantella l’intera capacità nucleare del paese. I nuovi cantieri avviati nel mondo crollano da 19 nel 1985 a zero nel 1995.
Il terzo ciclo è quello più simile, superficialmente, a oggi. Tra il 2001 e il 2007 il prezzo dell’uranio sale di quasi venti volte, da 7,10 a 136,22 dollari per libbra, spinto più dai flussi speculativi sul mercato fisico che dai fondamentali. Gli analisti lo chiamano “il primo rinascimento nucleare”. La crisi del 2008 lo smentisce in pochi mesi: prezzo giù, società minerarie giù del 60-80%. Fukushima (2011) chiude definitivamente il decennio, con le azioni TEPCO che perdono il 42% in due sedute e il prezzo dell’uranio che scivola fino a 18,57 dollari nel 2016.
Tre cicli, tre dinamiche diverse nel dettaglio, ma una struttura comune: ogni volta un catalizzatore esogeno, una scelta geopolitica, un incidente o una crisi finanziaria, ha modificato radicalmente le aspettative degli investitori, favorendo una fase di forte ottimismo che si è poi corretta, riportando le valutazioni verso livelli più coerenti con i fondamentali di lungo periodo.
Cosa rende diverso il ciclo nucleare di oggi
Il repricing avviato tra il 2021 e il 2022 presenta caratteristiche superficialmente simili a quello del 2003-2007: velocità di apprezzamento elevata, afflusso di capitale finanziario sul mercato spot dell’uranio, narrativa dominante di scarsità dell’offerta. A differenza di quel ciclo, però, il repricing attuale si accompagna a una convergenza di driver che operano su orizzonti temporali e piani istituzionali profondamente diversi tra loro. Quattro, per la precisione, e nessuno dipende dagli altri tre.
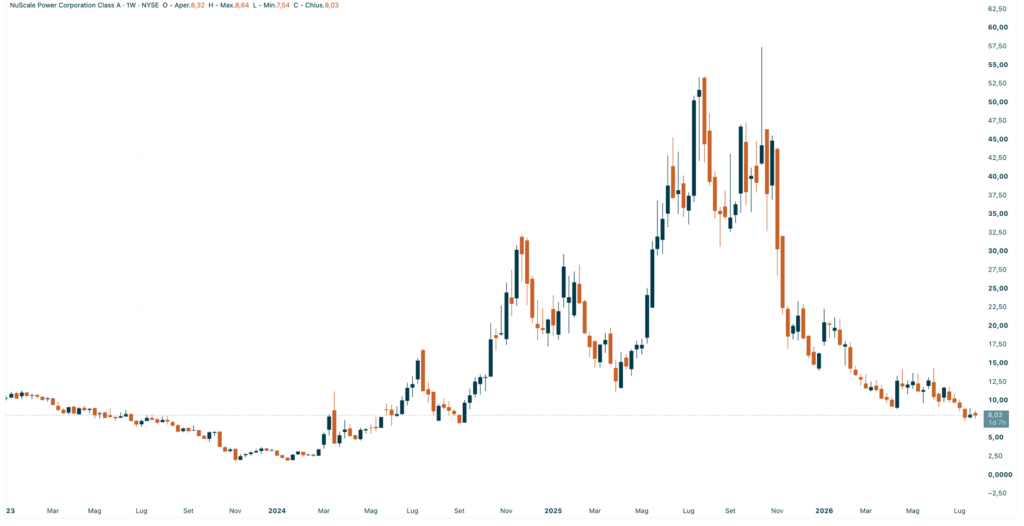
Sul piano tecnologico, lo sviluppo dei reattori modulari di piccola taglia (SMR) punta a modificare strutturalmente il profilo di rischio del capitale investito nel nucleare, riducendo la componente di cantiere che storicamente ha generato i maggiori episodi di mispricing del settore. I reattori di grande taglia richiedono in genere dieci-quindici anni di costruzione; gli SMR, prodotti in fabbrica e assemblati in moduli standardizzati, puntano a comprimerlo a tre-cinque anni. Ai design SMR si affiancano le tecnologie di quarta generazione, reattori a sali fusi, reattori veloci al sodio, reattori a letto di ciottoli, ancora più lontane dalla scala commerciale. È una promessa ancora da dimostrare: al maggio 2026 nel mondo sono operativi solo tre SMR, e il caso NuScale, il cui progetto di punta è stato cancellato nel 2023 dopo che i costi erano più che raddoppiati, resta un monito sulla distanza tra promessa tecnologica e realizzazione commerciale.
Sul piano politico, un numero senza precedenti di governi ha formalizzato impegni di capacità nucleare con orizzonti decennali e garanzie sovrane esplicite, dai contratti per differenza ai programmi di incentivo pubblico, comprimendo in modo non facilmente reversibile il costo del capitale di un settore capital intensive come il nucleare, dove anche variazioni contenute del costo di finanziamento incidono in modo significativo sulla sostenibilità economica dei progetti. In Italia il disegno di legge delega sul nucleare, approvato dal Consiglio dei Ministri nell’ottobre 2025 e dalla Camera nel giugno 2026 (l’iter al Senato è in corso), punta su SMR e Gen IV per coprire l’11-22% del mix elettrico entro il 2050, attraverso la joint venture Nuclitalia tra ENEL, Ansaldo Energia e Leonardo; secondo il ministro Pichetto Fratin, i primi reattori potrebbero essere operativi tra il 2034 e il 2035. Restano impegni politici, quindi per definizione rivedibili con un cambio di maggioranza.
Sul piano della domanda, l’emergere dei data center dell’intelligenza artificiale come consumatori di energia baseload ha introdotto una categoria di acquirenti con requisiti tecnici che, allo stato attuale delle tecnologie disponibili, sono soddisfatti in modo diretto soltanto da fonti programmabili a basse emissioni, senza il ricorso a sistemi di accumulo su larga scala. Nel settembre 2024 Microsoft ha firmato con Constellation Energy un accordo ventennale per riattivare un’unità di Three Mile Island, a un prezzo stimato da Jefferies tra 110 e 115 dollari per MWh, quasi il doppio delle rinnovabili contrattualizzate nella stessa area. Amazon, Google e Meta hanno firmato accordi simili: al maggio 2026 i quattro maggiori operatori tecnologici avevano contrattualizzato almeno 13 GW di capacità nucleare. Contratti di questo tipo dipendono però dal fatto che la domanda energetica dell’IA continui a crescere come oggi previsto.
Sul piano geopolitico, infine, la guerra in Ucraina ha trasformato la dipendenza occidentale da Rosatom da dato tecnico a vulnerabilità strategica, accelerando gli investimenti pubblici nella diversificazione della filiera dell’arricchimento. Rosatom controlla circa il 44% della capacità mondiale di arricchimento dell’uranio; nel 2024, nonostante le sanzioni, forniva ancora circa il 20% dell’uranio arricchito consumato dai reattori americani e il 25% del fabbisogno europeo, in calo dal 38% del 2023. Nel 2024 gli Stati Uniti hanno approvato il divieto di importazione di uranio arricchito russo, con entrata in vigore da agosto e bando pieno dal 2028, obbligando le utility a ricostruire la filiera in tempi compressi.
La coesistenza di questi quattro driver non dimostra di per sé che il repricing sia razionalmente fondato: la storia dei mercati finanziari è piena di narrative altrettanto solide, rivelatesi poi razionalizzazioni a posteriori di dinamiche puramente speculative. Dimostra piuttosto che il ciclo attuale è troppo complesso per essere valutato con i soli strumenti dell’analisi qualitativa.
Shift strutturale o quarta bolla nucleare? Una domanda ancora aperta
Anche il 2007 si presentò, a suo tempo, come definitivo. Bastò la crisi del 2008 a smentirlo in pochi mesi. I quattro fattori di oggi non sono, singolarmente, garanzie di irreversibilità: impegni politici rivedibili, contratti legati alla crescita della domanda IA, una promessa tecnologica ancora da dimostrare su scala. Ma il fatto che operino su orizzonti lunghi e indipendenti l’uno dall’altro rende questo ciclo più difficile da liquidare con un giudizio storico rispetto ai precedenti.
Se i prezzi di oggi dell’uranio riflettono razionalmente questi quattro elementi, un’analisi quantitativa dovrebbe rilevare un rendimento in eccesso non spiegabile con i normali fattori di rischio di mercato. Se invece il repricing incorpora aspettative eccessive sulla velocità e sulla probabilità con cui questi elementi si tradurranno in cantieri, contratti e capacità installata, gli stessi strumenti dovrebbero catturare i segnali di una deviazione insostenibile dai fondamentali. È esattamente questa la domanda a cui risponde l’analisi quantitativa condotta nella tesi, che approfondiremo da un punto di vista più tecnico nel prossimo articolo, insieme alla domanda più pratica di come, e con quali strumenti, valutare un’eventuale esposizione al settore.