- 1) Volatilità obbligazionaria: MOVE Index, geopolitica e “fiammate”
- 2) Curve in steepening: USA e Giappone, e il ruolo del term premium
- 3) Europa: perché Italia/periferia vs core è un tema (anche controintuitivo)
- 4) Duration: “sweet spot” 5–7 anni e gestione tattica
- 5) Corporate vs governativi: OAS, rendimento lordo e rendimento netto (fiscalità)
- 6) High Yield: spread compressi e interpretazioni corrette
- 7) Emerging Markets in hard currency: opportunità sì, ma il vero tema è la valuta
- 8) ETF e indici obbligazionari: attenzione a duration “costante” e rischio implicito
- Checklist finale: 6 domande utili per chi investe in obbligazioni nel 2026
- Conclusione
Il mercato obbligazionario è spesso il “grande giudice” di ciò che sta accadendo nei mercati, anche perché resta l’asset class più grande per capitalizzazione.
Nell’intervista con Carlo Ciabuschi abbiamo ragionato su come un 2026 “partito col botto” possa tradursi in maggiore volatilità e quali leve contano davvero per chi investe in obbligazioni: curva dei tassi, duration, spread creditizi e (soprattutto) rischio cambio.
1) Volatilità obbligazionaria: MOVE Index, geopolitica e “fiammate”
Per inquadrare la volatilità sul reddito fisso utilizziamo il MOVE Index, spesso descritto come un “equivalente” del VIX per i Treasury (basato sul mercato delle opzioni).
Nel dialogo emerge un punto chiave: nel 2025 la volatilità si era ridotta, ma l’avvio del nuovo anno è stato caratterizzato da eventi e dichiarazioni capaci di generare picchi e un mercato costretto a “correre dietro” alle implicazioni (dazi, Venezuela, Groenlandia, Fed).
2) Curve in steepening: USA e Giappone, e il ruolo del term premium
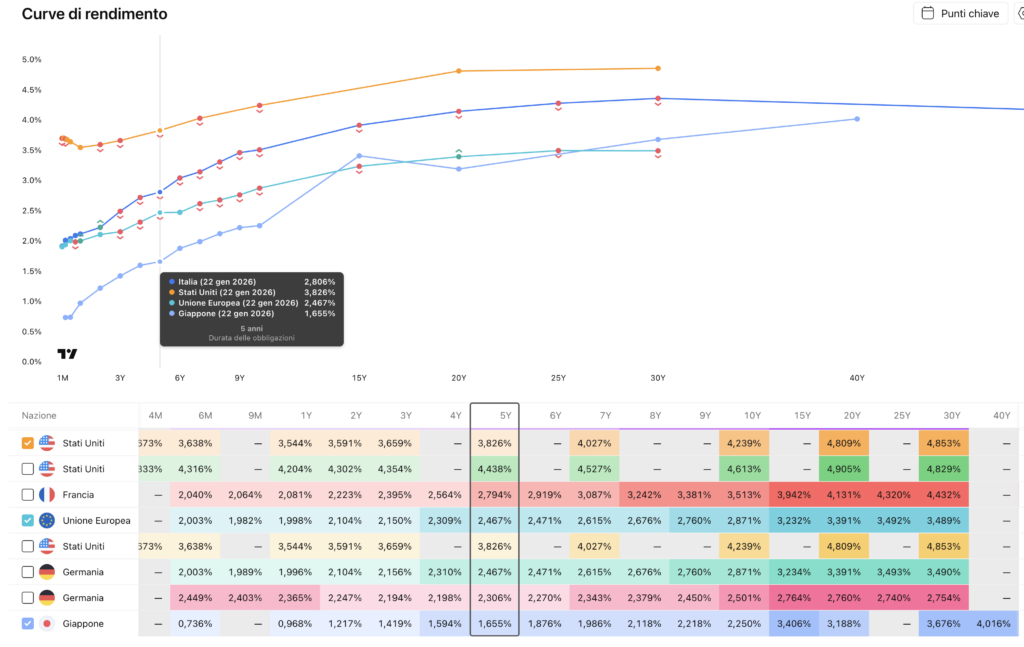
Una parte centrale dell’intervista riguarda lo steepening: la parte lunga della curva che sale (o sottoperforma) rispetto alla parte breve.
Il ragionamento viene collegato al term premium: quanto il mercato richiede di più per prestare a lungo, soprattutto in scenari di maggiore spesa pubblica.
Sul Giappone viene sottolineata una dinamica ancora più “violenta”, anche per l’uscita da decenni di rendimenti compressi e per la percezione che “la manona” non stia più contenendo i tassi.
3) Europa: perché Italia/periferia vs core è un tema (anche controintuitivo)
Nel confronto europeo, Carlo evidenzia come oggi Italia e periferia (Spagna, Portogallo, Grecia) siano percepite meglio rispetto a una parte del core (Germania/Francia), anche alla luce di upgrade di rating e di movimenti relativi più favorevoli sulla parte lunga.
Vengono citati anche fattori tecnici (es. cambiamento normativo in Olanda che riduce l’acquirente “storico” di carta lunga) e un passaggio verso una maggiore propensione alla spesa (“dominanza fiscale”), che tende ad aumentare la pressione sulla parte lunga delle curve.
4) Duration: “sweet spot” 5–7 anni e gestione tattica
Sul “come fare” in portafoglio, il punto operativo proposto è chiaro: in uno scenario di volatilità, può avere senso cercare uno sweet spot tra 5 e 7 anni, evitando l’idea “compro e non tocco fino a fine anno”.
L’approccio descritto è più dinamico: ribilanciare quando i rendimenti salgono, avere una quota di strumenti a tasso variabile (citati anche CCT) e rientrare sulla curva “man mano”.
5) Corporate vs governativi: OAS, rendimento lordo e rendimento netto (fiscalità)
Sulla componente corporate viene discusso l’Option Adjusted Spread (OAS) (BofA) e l’idea che, anche con spread compressi, il credito possa essere interessante se si materializza un contesto di crescita più favorevole.
C’è però un aspetto che per l’investitore italiano è determinante: la fiscalità. Nel dialogo viene ricordato che sui corporate si paga il 26%, mentre sui titoli governativi il 12,5%, riducendo il vantaggio in termini di rendimento netto.
Nota importante sugli spread: lo spread funziona bene come indicatore di probabilità di default, ma molto meno come previsore di rendimento in condizioni “normali” (non di stress estremo).
6) High Yield: spread compressi e interpretazioni corrette
Sull’high yield (nel video si fa riferimento al mercato USA) viene discusso che livelli di spread bassi possono essere “giustificati” se il ciclo economico non sta collassando e i bilanci restano in ordine.
Ma il punto metodologico resta: non si “compra lo spread”, si compra un rendimento totale, e le condizioni in cui lo spread diventa davvero “segnale forte” sono tipicamente quelle di dislocazione estrema.
7) Emerging Markets in hard currency: opportunità sì, ma il vero tema è la valuta
Sui governativi emergenti in hard currency (USD), l’intervista insiste su un elemento spesso sottovalutato: senza una view sul dollaro, il rischio cambio può dominare la performance.
Nel dialogo viene ricordato che l’anno precedente il dollaro contro euro ha perso circa il 13,5%, con un impatto evidente sul risultato per un investitore in euro.
Viene anche discusso il trade-off hedged vs unhedged e un costo indicativo dell’hedge tramite forward intorno a 1,5%.
8) ETF e indici obbligazionari: attenzione a duration “costante” e rischio implicito
Nella parte finale dell’intervista emerge un messaggio di metodo: comprare “un indice obbligazionario” può sembrare diversificazione, ma può incorporare rischi non governati (duration, composizione geografica/valutaria).
Questo si collega anche a un punto che abbiamo già trattato: un ETF obbligazionario replica un indice e quindi tende ad avere duration più “costante”, non una duration che si riduce naturalmente come avviene con un singolo titolo che si avvicina alla scadenza.
Nota di trasparenza: nel video compare a schermo, a scopo illustrativo, un ETF su governativi globali (Xtrackers II Global Government Bond UCITS ETF ). La citazione ha finalità didattica/esemplificativa.
Checklist finale: 6 domande utili per chi investe in obbligazioni nel 2026
- La mia esposizione è guidata da una scelta consapevole di duration, o sto “comprando lungo” senza accorgermene?
- Sto valutando il rendimento netto (considerando fiscalità) o solo lordo?
- Se guardo al credito, sto leggendo lo spread come indicatore di default (corretto) o come previsore di rendimento (che può essere furoviante)?
- Sui mercati emergenti in USD: ho una view (anche prudente) sul cambio EUR/USD? Sto usando share class hedged/unhedged in modo coerente?
- Se uso ETF: so quale duration e quale rischio valuta sto comprando?
- Ho definito regole di ribilanciamento per sfruttare la volatilità invece di subirla?
Conclusione
Il filo conduttore dell’intervista è semplice: nel 2026 la partita obbligazionaria si giocherà gestendo bene le variabili che spiegano la maggior parte del rischio e del risultato: curve, duration, spread e valuta.
Se vuoi un confronto sulla tua componente obbligazionaria (obiettivi, orizzonte, vincoli, coerenza della duration e del rischio cambio), puoi contattarci per una valutazione indipendente.
Disclaimer
Questo articolo è a scopo informativo e non costituisce consulenza personalizzata né sollecitazione all’investimento.